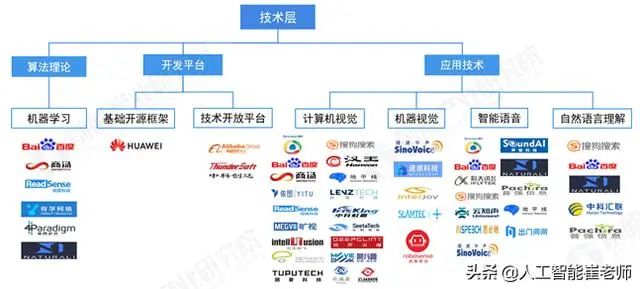
人工智能产业链可划分为基础层、技术层和应用层。基础层为整个产业提供算力、数据和开发工具,其中基础软件开发是连接硬件与应用的关键枢纽。本文聚焦人工智能基础软件开发,系统分析其范畴、关键技术、产业格局、挑战与趋势,以期为从业者提供全景参考。
一、人工智能基础软件开发的范畴与层次
人工智能基础软件指支撑AI模型开发、训练、部署与运行的系统软件和工具链。主要包括:
- 深度学习框架:如TensorFlow、PyTorch、PaddlePaddle、MindSpore,提供张量计算、自动微分、模型构建等核心功能。
- AI开发平台与工具链:包括数据标注、模型训练、超参调优、模型压缩、推理引擎、持续集成/部署(CI/CD)等工具。
- 算力调度与资源管理软件:如Kubernetes+GPU调度、AI容器平台、分布式训练框架。
- 编译与优化工具:针对AI芯片的编译器(如TVM、XLA、TensorRT),实现算子优化与硬件适配。
- 模型库与算法平台:预训练模型库、AutoML平台、联邦学习框架等。
基础软件处于产业链“承上启下”的位置:向下适配芯片与硬件,向上支撑模型研发与行业应用。
二、关键技术与发展现状
- 深度学习框架:开源生态主导,PyTorch在科研领域领先,TensorFlow在工业部署占有重要地位;国产框架如PaddlePaddle、MindSpore快速崛起,在中文社区和自主生态中形成差异化优势。框架竞争焦点从“可用”转向“好用”,强调动态图、分布式训练、全场景部署能力。
- AI开发平台:云厂商提供一站式AI开发平台(如阿里PAI、华为ModelArts、百度BML),降低AI应用门槛;MLOps(机器学习运维)兴起,打通数据管理、模型迭代与生产部署闭环。
- 编译与推理引擎:推理引擎(TensorRT、ONNX Runtime、OpenVINO)成为部署刚需;AI编译器通过图优化、算子融合、自动调优提升跨硬件性能。
- 分布式训练与算力调度:大模型时代,分布式训练框架(如DeepSpeed、Megatron-LM、Colossal-AI)成为基础设施,支持千亿参数模型的高效训练。
- 数据与模型工具:数据标注平台、合成数据工具、模型评估与可解释性工具逐渐完善,保障AI系统质量与合规。
三、产业格局与主要玩家
- 国际巨头:Google(TensorFlow、JAX、Vertex AI)、Meta(PyTorch)、微软(ONNX Runtime、Azure ML)、NVIDIA(CUDA、TensorRT、NeMo)构建了从框架到硬件的全栈生态。
- 国内厂商:百度(PaddlePaddle)、华为(MindSpore、ModelArts)、阿里巴巴(PAI)、腾讯(Angel、TI平台)、商汤(SenseParrots)、旷视(天元)等形成自主软件体系。
- 初创与开源社区:Hugging Face(模型枢纽)、Weights & Biases(实验跟踪)、MLflow(模型管理)等工具型公司通过开源和SaaS模式快速成长。
产业格局呈现“开源主导、云厂协同、芯片厂商深度绑定”的特点。基础软件与AI芯片的协同优化(软硬一体)成为竞争关键。
四、面临的挑战
- 生态壁垒:国际框架已形成强大开发者生态,国产框架需在易用性、社区运营、模型丰富度上持续投入。
- 软硬件协同:AI芯片碎片化导致适配成本高,编译器与运行时需要覆盖多样硬件。
- 大模型带来的新需求:千亿参数模型对分布式训练效率、显存优化、通信调度提出更高要求;推理成本高企,亟需模型压缩与高效推理引擎。
- 安全与合规:数据隐私、模型安全、可解释性工具尚不成熟,基础软件需内置安全能力。
- 人才缺口:同时懂AI算法与系统软件的复合型人才稀缺。
五、发展趋势
- 全栈化与一体化:基础软件向“框架+平台+工具链”全栈整合,提供端到端解决方案。
- 大模型原生:基础软件针对大模型训练与推理进行深度优化,如MoE并行、长上下文支持、量化推理。
- 软硬协同设计:框架与芯片协同设计,通过编译优化释放硬件算力;Chiplet与异构计算推动软件栈革新。
- MLOps普及:AI工程化成为刚需,MLOps工具链向标准化、自动化演进。
- 开源与商业化并重:开源构建生态,商业化通过云服务、企业版、技术支持实现变现。
- 国产化替代:在自主可控政策驱动下,国产基础软件加速在政务、金融、制造等领域落地。
人工智能基础软件开发是产业链的“操作系统”,其成熟度直接决定AI技术落地的广度与深度。随着大模型时代到来,基础软件正从支撑工具演变为创新引擎。国内厂商需在开源生态、软硬协同、工程化能力上持续突破,构建自主可控且开放繁荣的基础软件体系,从而在全球人工智能产业链中占据有利位置。